Préstamos respaldados por Bitcoin. Estándares más altos.
50%
LTV inicial típico
12 meses
Plazo estándar del préstamo
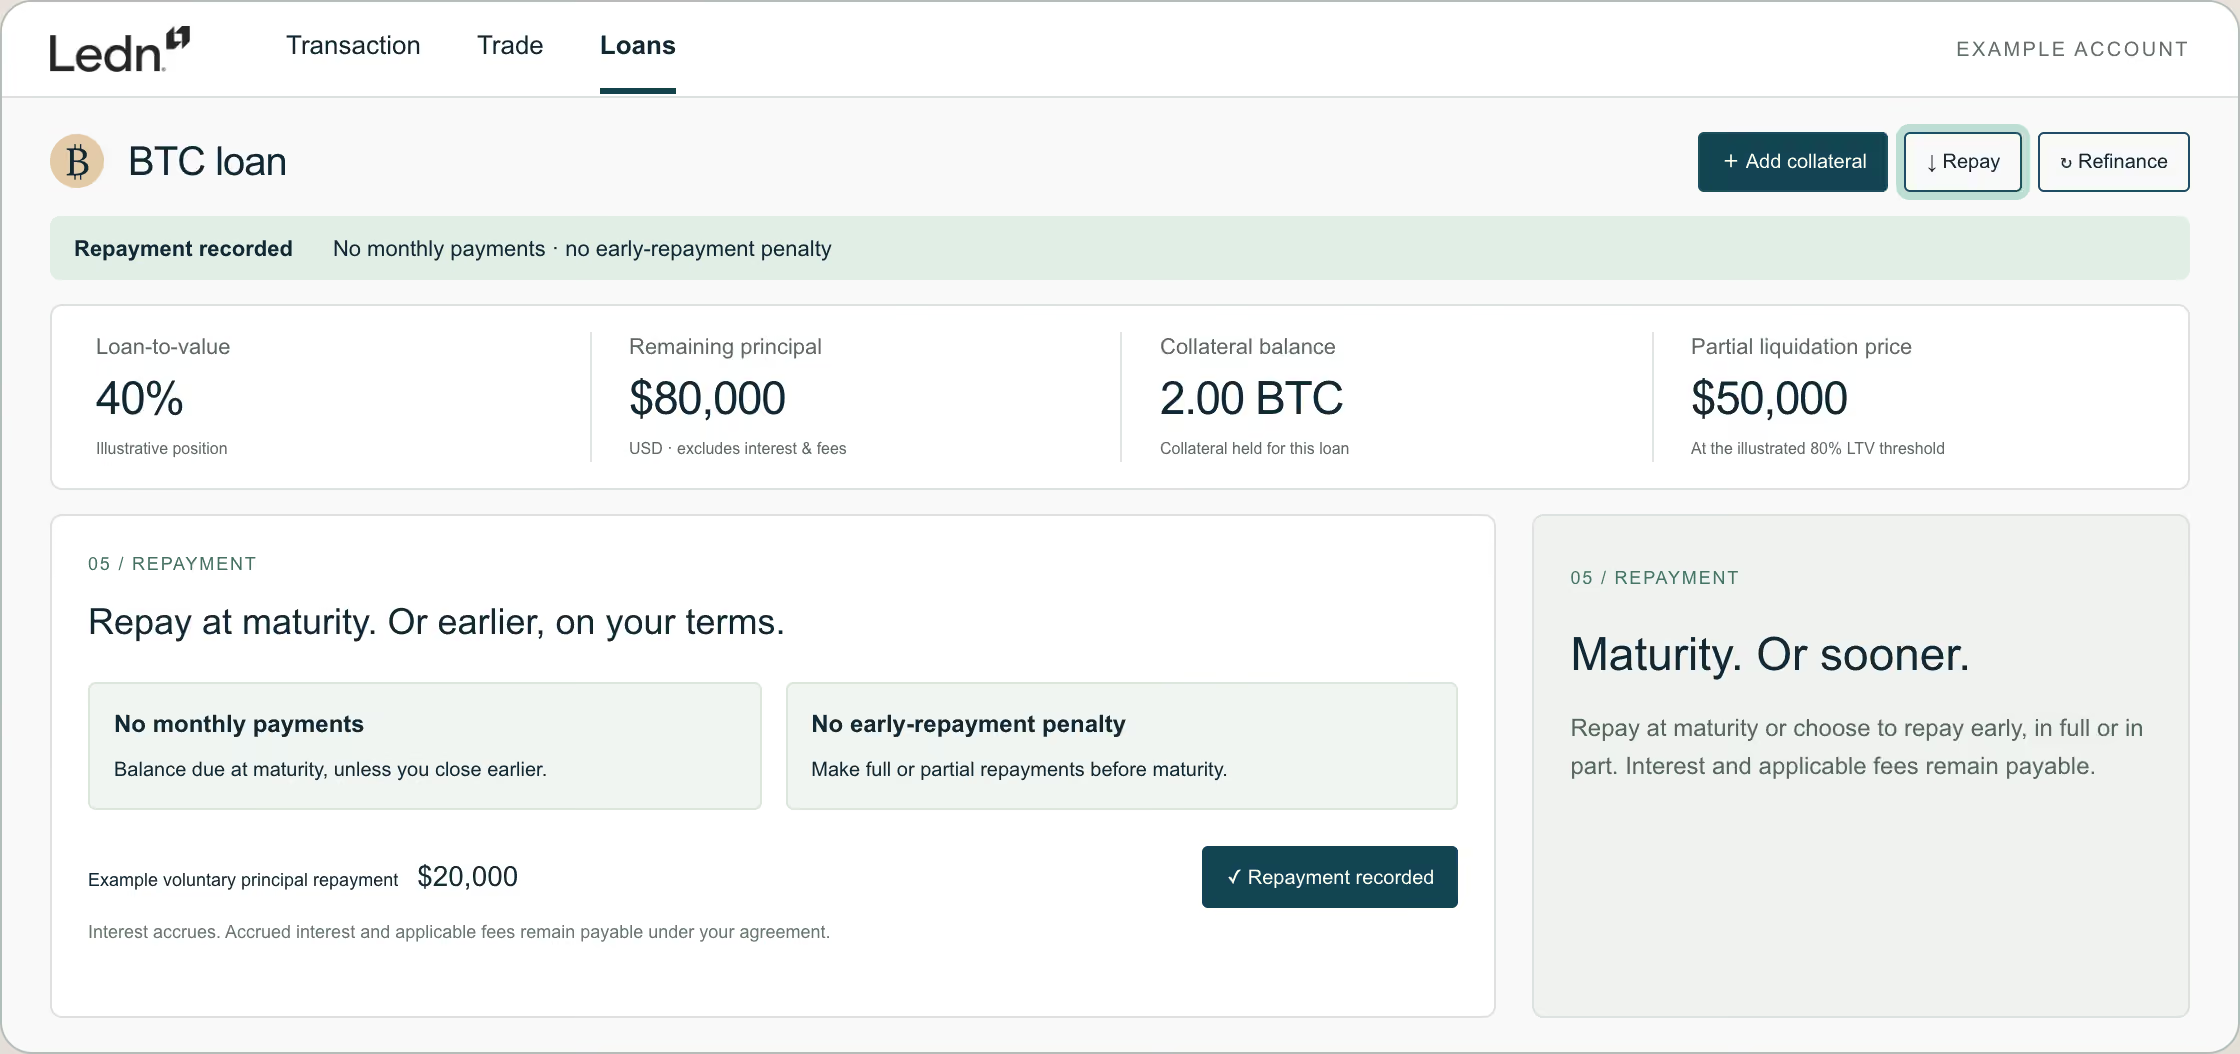
Sin pagos mensuales
Intereses y comisiones aplicables aún
Sin penalización por pago anticipado
Pague antes del vencimiento
¿Qué es un préstamo respaldado por Bitcoin?
01 / GARANTÍA
Usted deposita Bitcoin como garantía y recibe un préstamo en dólares o en stablecoins admitidas.
02 / EXPOSICIÓN
Mantenga su exposición al precio de Bitcoin mientras pone a trabajar los fondos prestados.
03 / COSTOS Y RIESGOS
Se aplican intereses y comisiones. Si el precio de Bitcoin cae, puede añadir garantía o pagar parte de su préstamo para reducir su LTV y gestionar el riesgo de liquidación.
Tasas transparentes desde el principio.

La información que se muestra en la calculadora es hipotética, tiene fines ilustrativos únicamente y no representa un compromiso de préstamo. La disponibilidad de los préstamos de Ledn puede variar según la jurisdicción. Lea nuestra Declaración de divulgación de riesgos y nuestros Avisos legales para obtener más información.
Cómo funciona un préstamo respaldado por Bitcoin
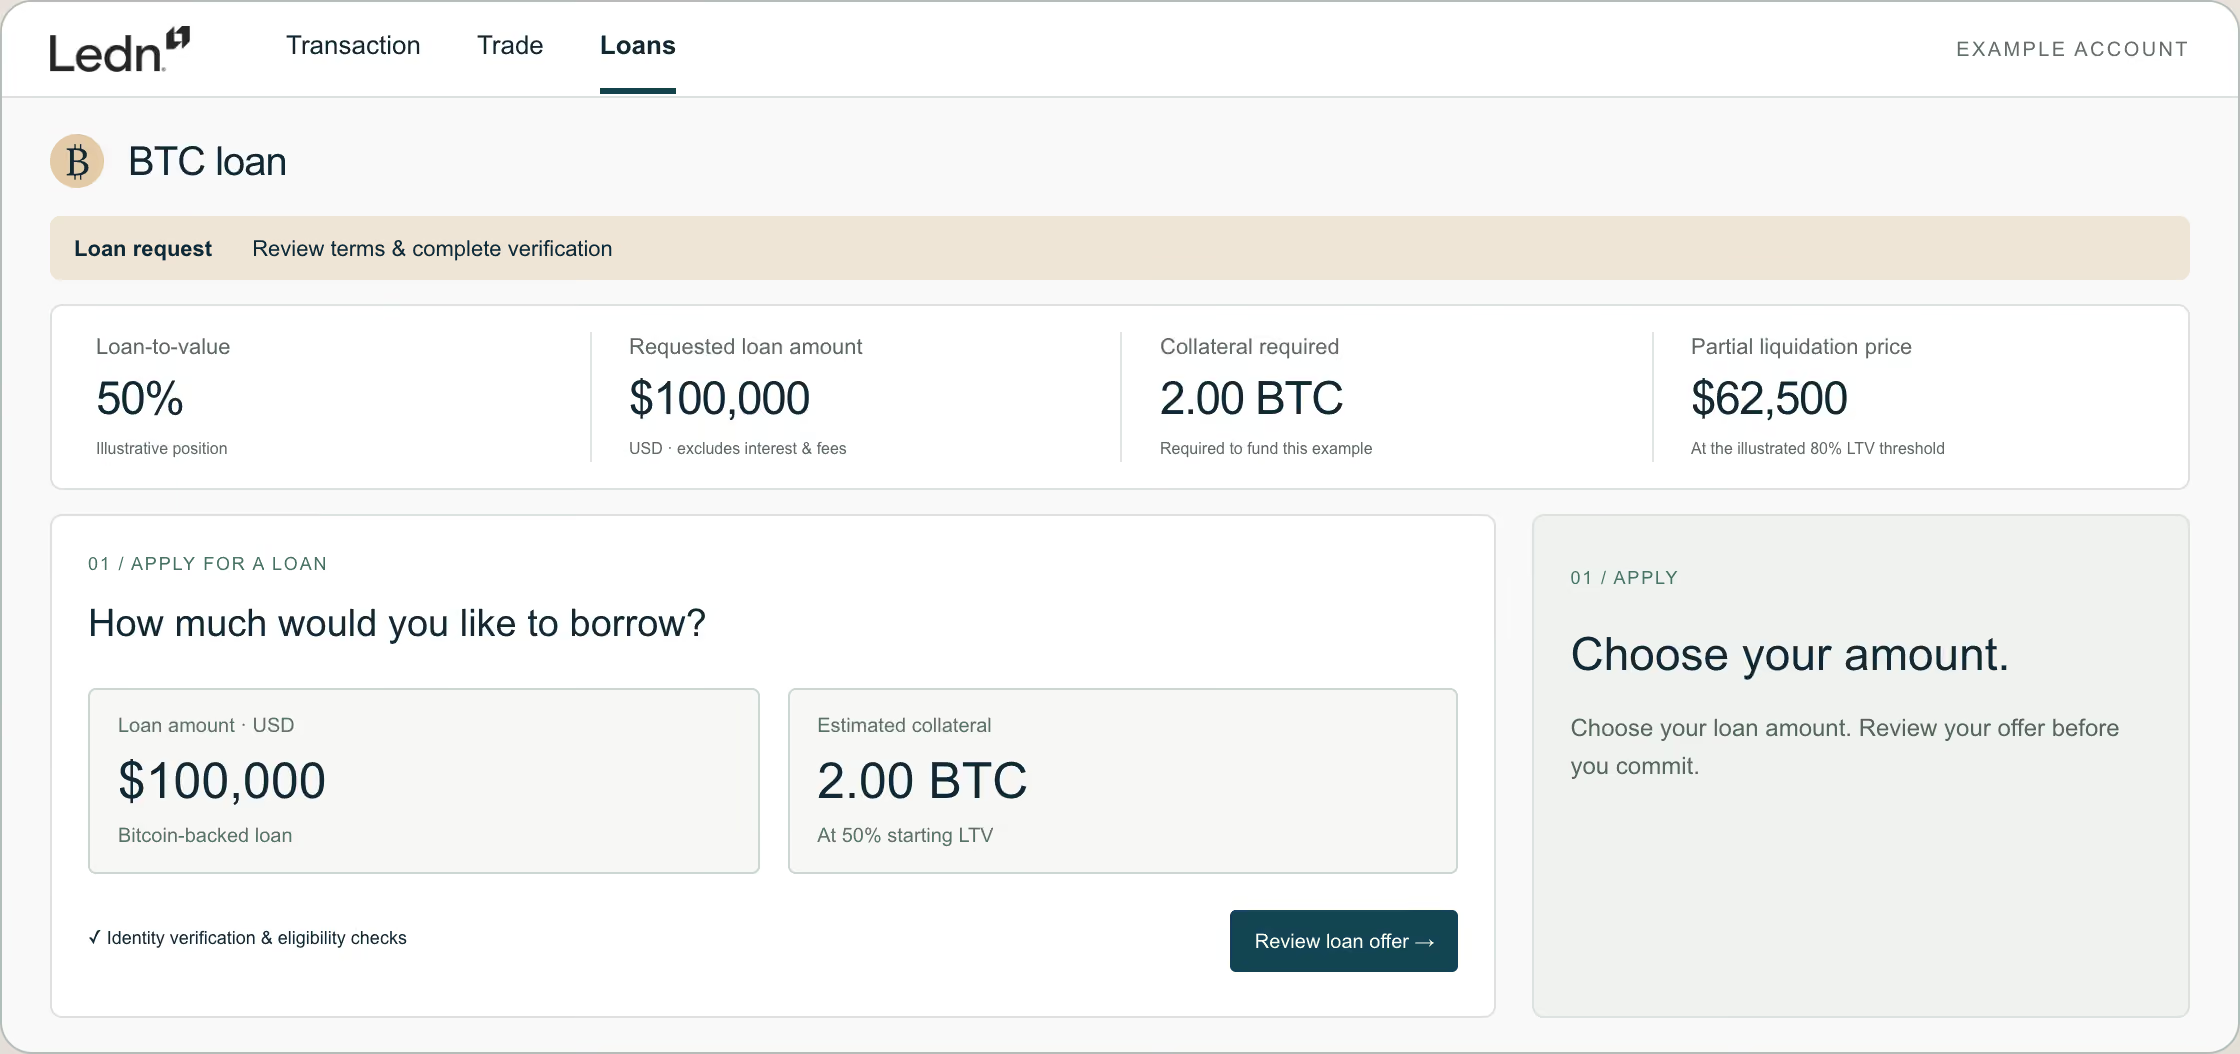
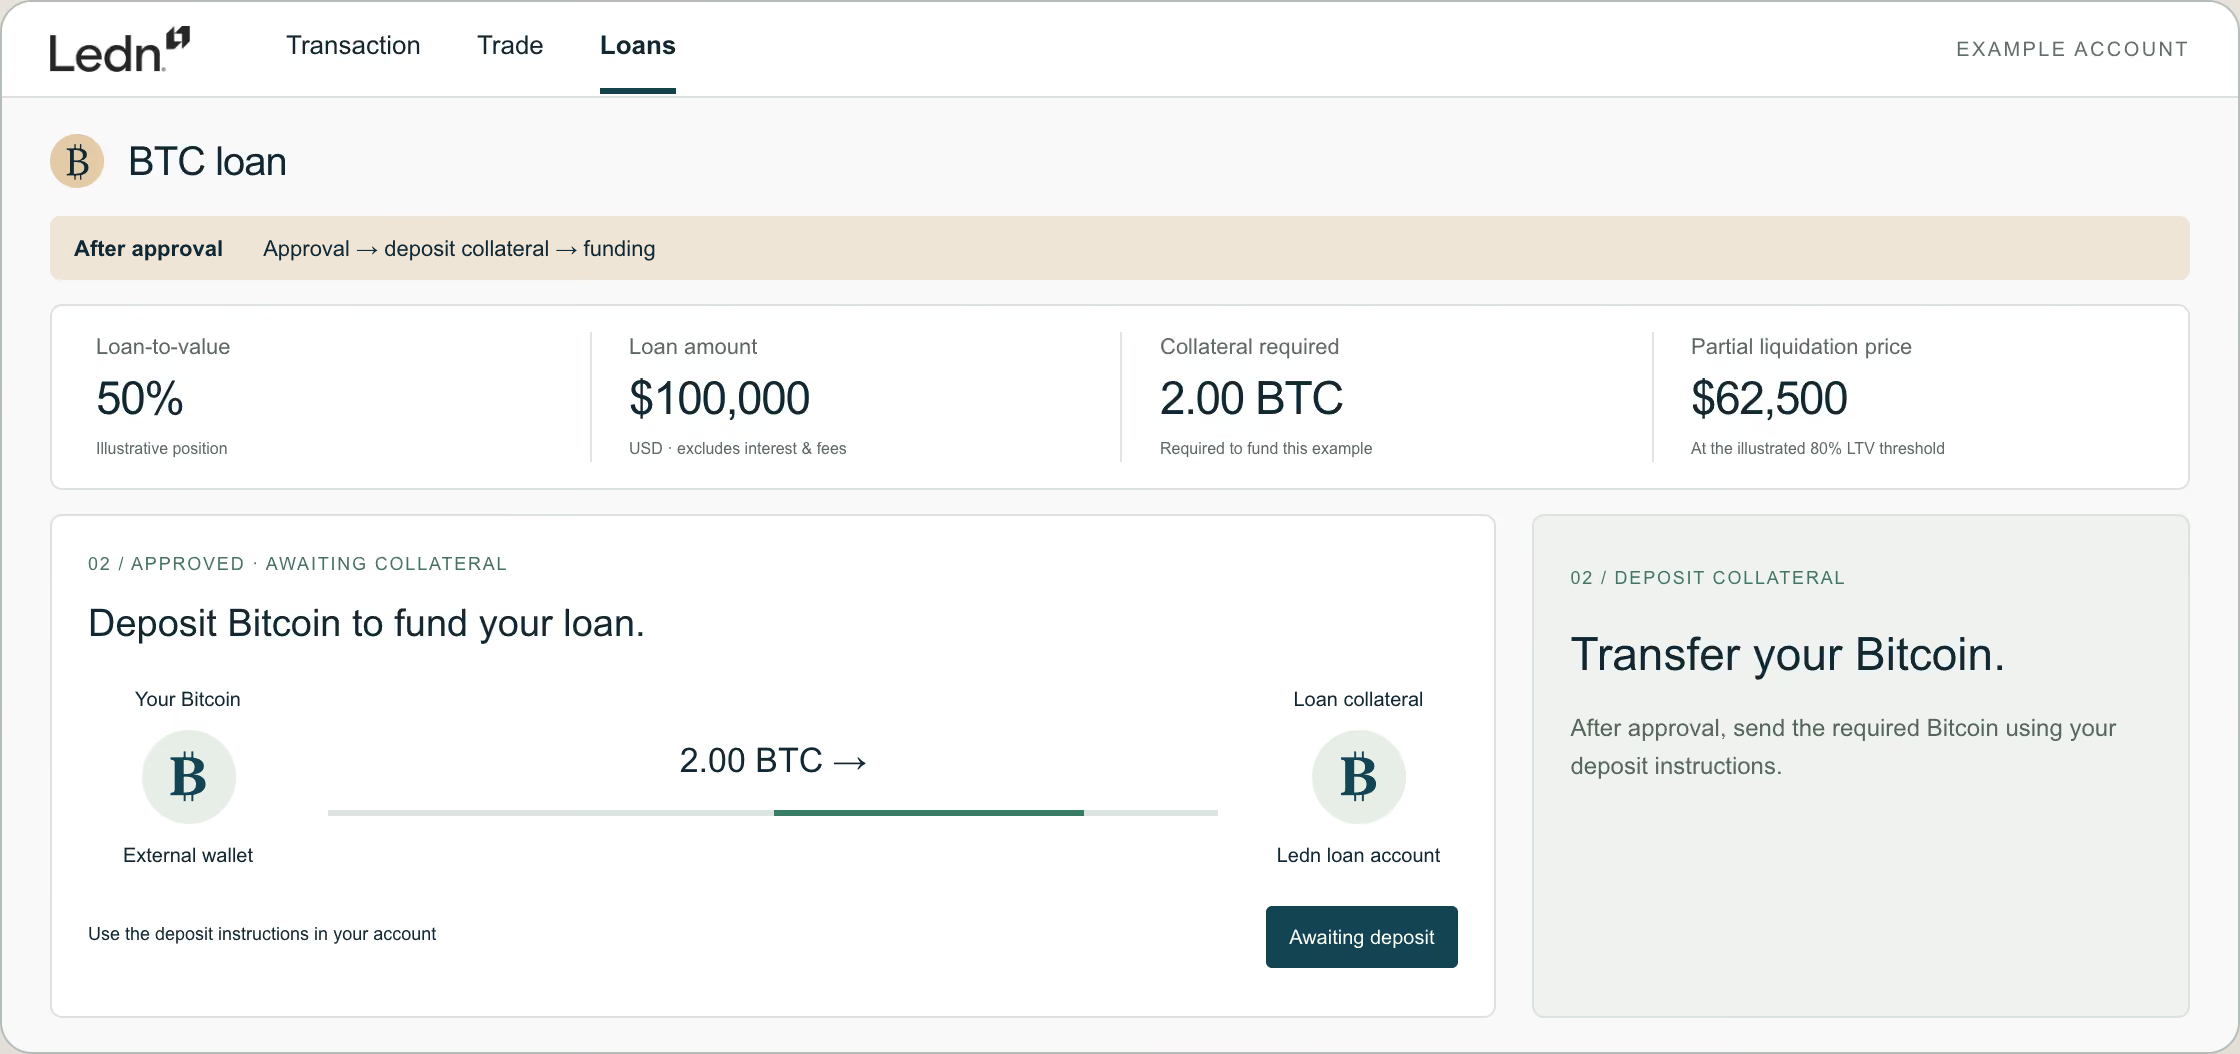
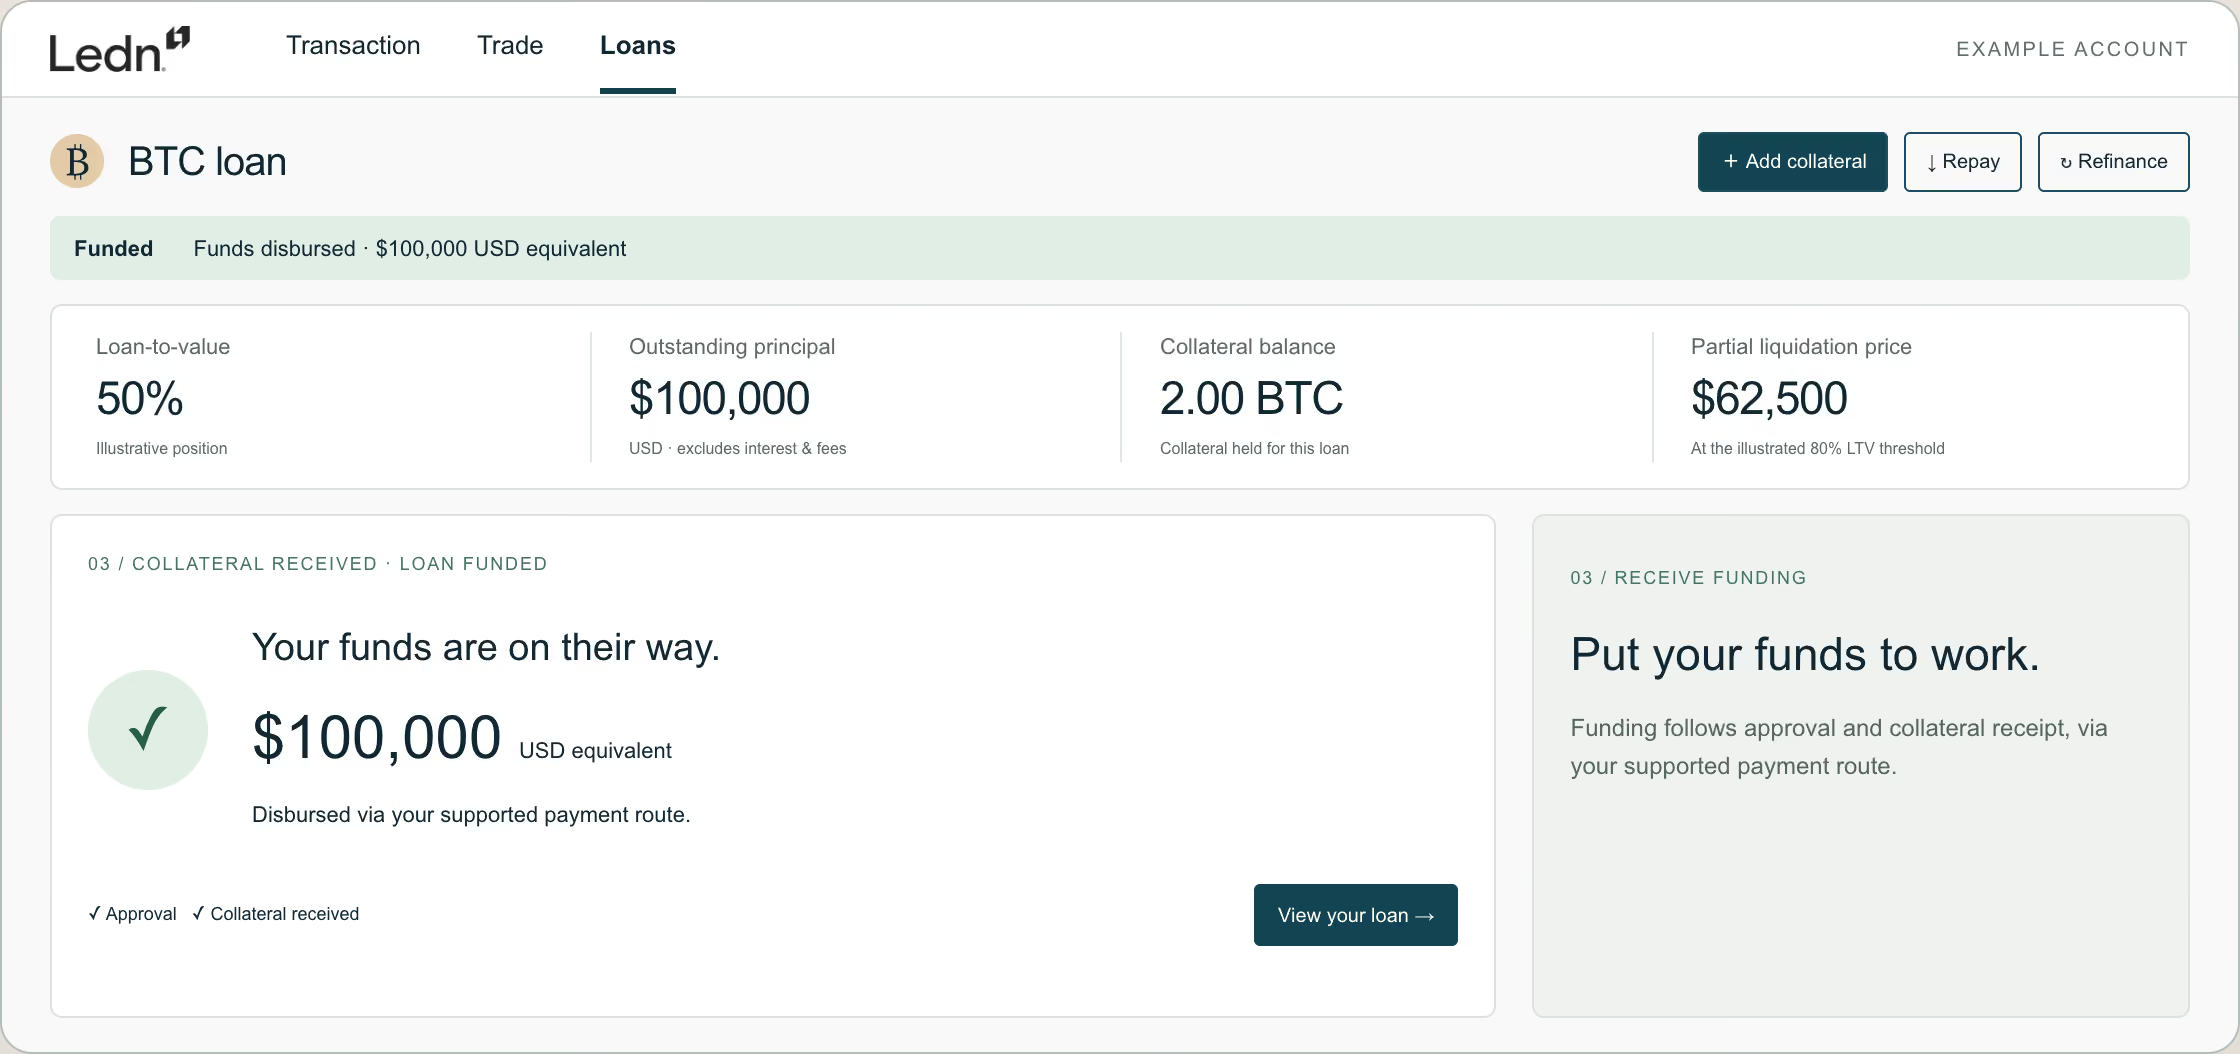
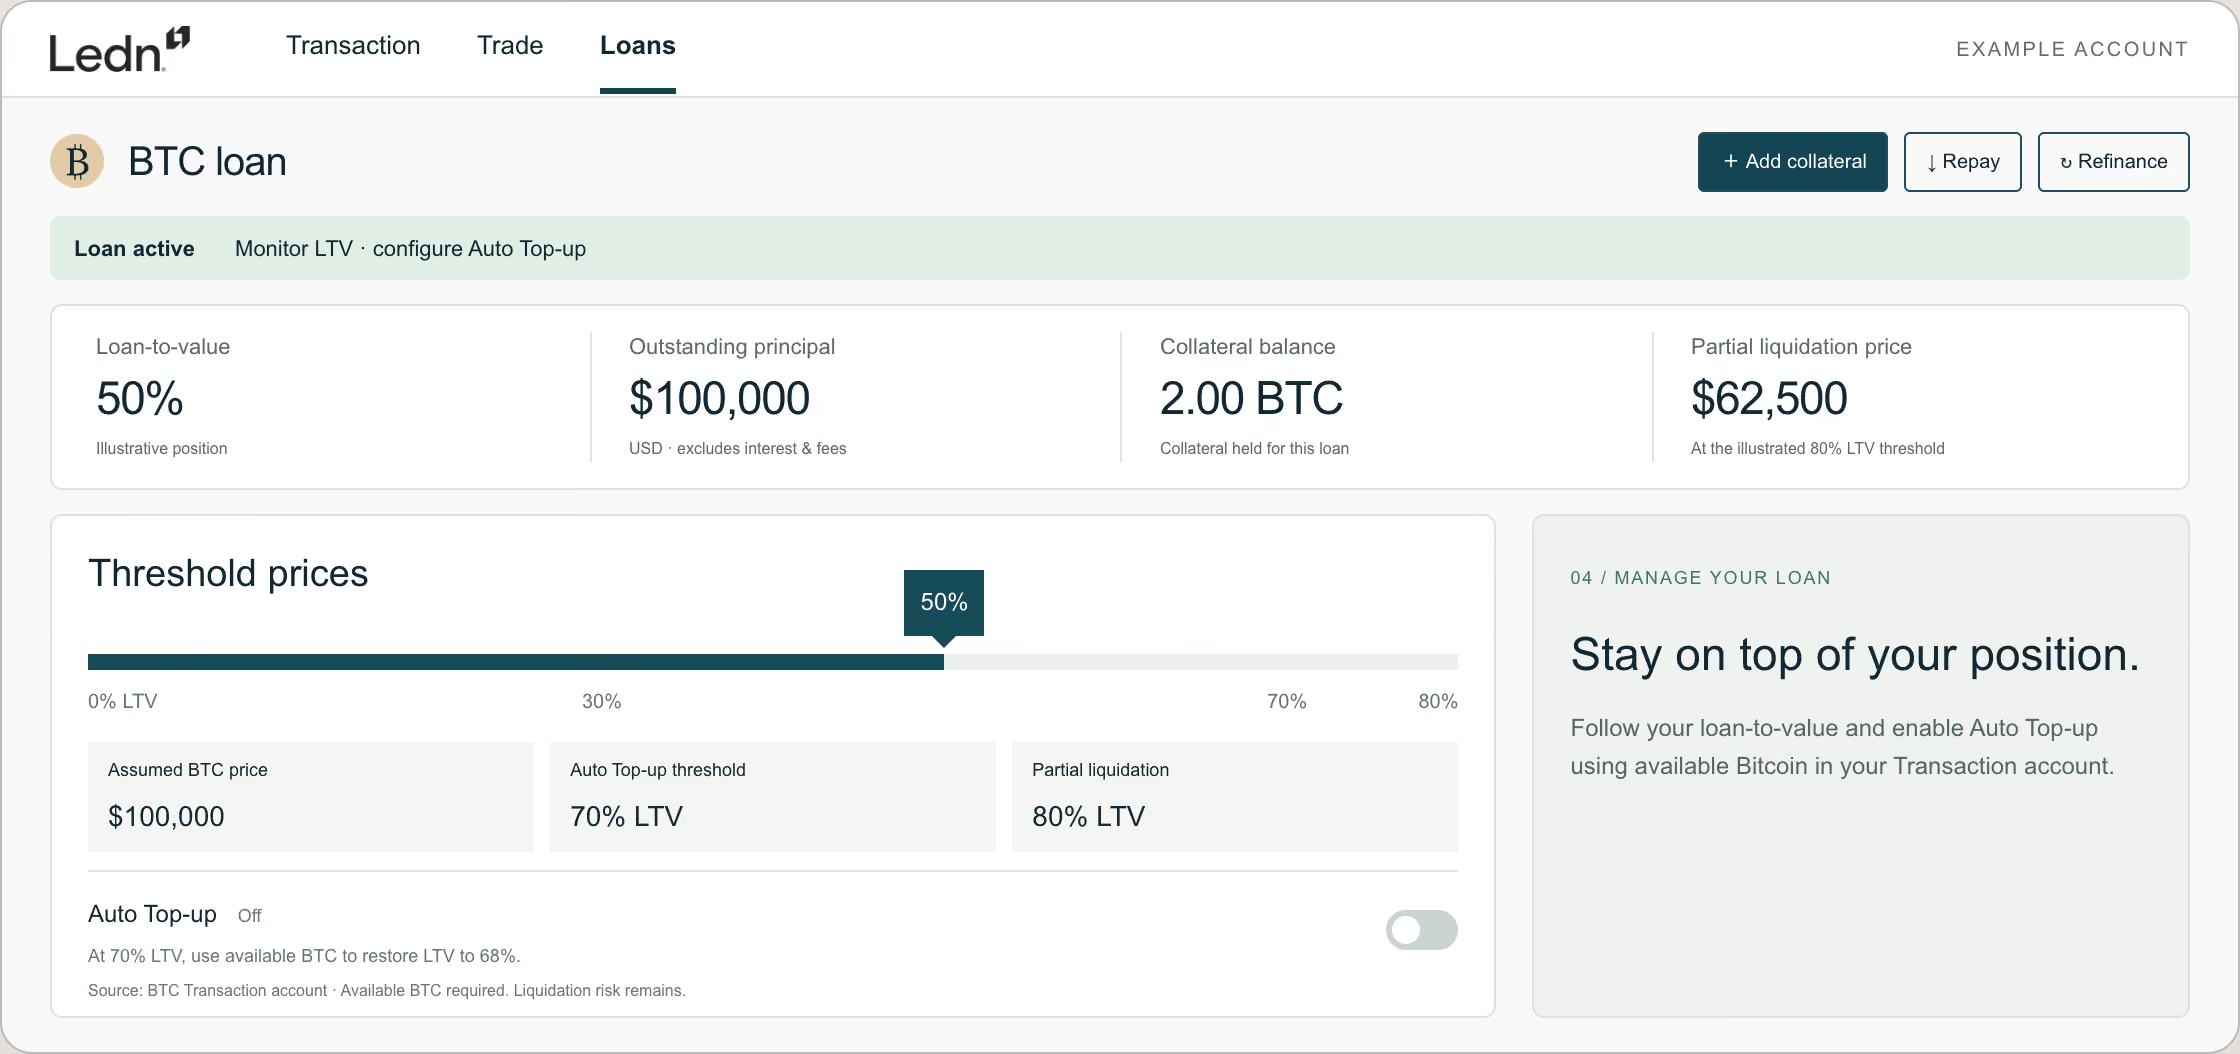
Los préstamos están denominados en dólares estadounidenses, pero pueden financiarse en tu moneda preferida.
Mantenga el control a medida que el mercado se mueve.
01
50%
LTV inicial típico
Su préstamo comienza con un valor de garantía superior al importe prestado.
02
70% / 75%
Notificaciones de riesgo
Añada BTC o pague parte de su saldo. Espere a que se confirmen las transferencias.
03
80%
Liquidación automática
Se vende la garantía suficiente para pagar su préstamo y los costes. Cualquier Bitcoin restante se le devuelve.
Sepa cómo se utiliza
su Bitcoin.
01 / SU BTC

Mantenido en custodia
La garantía permanece bajo custodia verificable durante todo el préstamo.
02 / FINANCIACIÓN EN USD

Uso restringido
Añada BTC o pague parte de su saldo. Espere a que se confirmen las transferencias.
03 / ESTRUCTURA LEGAL

Protegido legalmente
Tu garantía en Bitcoin está legalmente separada de los activos de nuestros socios de financiación, lo que la protege incluso si uno de ellos se declara en quiebra.
Un préstamo que puedes gestionar activamente.
01 / REEMBOLSAR
Elige tu camino.
Reembolsa utilizando un saldo de stablecoin elegible, transferencia bancaria en USD o garantía en BTC cuando esté disponible. No hay penalización por reembolso anticipado. Los pagos bancarios pueden tardar hasta cinco días hábiles.
02 / REDIMIR

Libera el exceso de BTC.
Cuando el LTV cae por debajo del 30%, los préstamos elegibles pueden liberar garantía hasta alcanzar un LTV objetivo del 40%. Se aplican plazos, mínimos y límites.
03 / RENOVAR

Planifica el vencimiento.
La renovación depende de la elegibilidad y de un LTV inferior al 65%. A partir del 1 de enero de 2027, los intereses y comisiones acumulados deberán liquidarse para renovar o refinanciar. La garantía podría venderse para cubrir cualquier déficit.
Pon a trabajar tu liquidez.
01 / CONSTRUIR

Aumenta tu exposición
al BTC.
Utiliza B2X para comprar más Bitcoin con un préstamo respaldado por el BTC que ya posees, aumentando así tu exposición a los futuros movimientos de precio.
02 / PROPIEDADES

Financia la compra de una propiedad.
Accede a fondos para la compra de una propiedad sin vender el Bitcoin que tanto te ha costado acumular.
03 / NEGOCIOS

Financia tu negocio.
Obtén capital de trabajo a partir de tu Bitcoin para financiar el crecimiento, aprovechar nuevas oportunidades o cubrir gastos comerciales.
La evidencia detrás de tu préstamo.
01 / INFORMES
Informe de transparencia
Consulta las cifras detrás de Ledn. Cada mes, publicamos informes detallados sobre nuestra cartera de préstamos, garantías y operaciones.

02 / VERIFICACIÓN
Prueba de reservas
Las certificaciones independientes verifican que los activos de los clientes están contabilizados, con la posibilidad de consultar tu propio saldo.
03 / INSTITUCIONAL
Bonos senior calificados
Calificación de grado de inversión: S&P otorgó una calificación de grado de inversión BBB− a los bonos senior respaldados por Bitcoin de Ledn, tras una evaluación independiente de la estructura de financiación.
Los préstamos de mayor cuantía merecen una conversación personalizada.
Utilizas BTC como garantía para un préstamo denominado en USD. Con un LTV inicial típico del 50%, 10.000 $ en Bitcoin respaldan un préstamo de 5.000 $. Recibes los fondos a través de un método disponible en moneda fiduciaria o stablecoins, los intereses se acumulan diariamente y la garantía restante se libera cuando se cierra el préstamo. Si el precio de Bitcoin cae lo suficiente, la garantía puede venderse automáticamente, por lo que esta no es una forma libre de riesgo de mantener BTC. La garantía también puede venderse al vencimiento para liquidar los intereses y comisiones devengados impagados y, si es necesario, ajustar el LTV al 64% para la renovación. La renovación requiere un LTV inferior al 65%.
La TAE publicada oscila actualmente entre 11,4 por debajo de 250.000 $ y 9,2 a partir de 2.000.000 $. El importe individual de tu préstamo determina el nivel. Se incluye una comisión de administración del 2% cuando corresponde; el Centro de Ayuda de Ledn indica que no se aplica a los clientes en Canadá y Estados Unidos. Las tasas y comisiones pueden variar según la jurisdicción, y prevalecen los términos que se muestran en la plataforma antes de realizar la solicitud.
Tu LTV aumenta. Ledn envía notificaciones al 70% y al 75%. Puedes añadir más BTC, realizar un pago total o parcial, o utilizar la función de Auto-recarga (Auto Top-Up) donde esté disponible. Al alcanzar o superar el 80%, la liquidación es automática e irreversible: Ledn vende la garantía para cubrir el saldo pendiente, aplica un diferencial comercial del 0,50% y devuelve cualquier remanente.
En el caso de los préstamos bajo custodia, Ledn afirma que la garantía permanece bajo custodia verificable. Solo puede volver a depositarse en un socio institucional de financiación en USD o en un vehículo de financiación patrocinado por Ledn, donde se segrega legalmente o se mantiene en estructuras aisladas de quiebra. Ledn y dichos socios no tienen derecho a prestarla para generar intereses.
Dependiendo de la disponibilidad, puedes pagar con la garantía, mediante una transferencia ACH o bancaria en USD desde una cuenta bancaria a tu mismo nombre legal, o desde un saldo de stablecoins elegible. Ledn no debita automáticamente tu cuenta bancaria. Un pago con garantía o stablecoins puede liquidarse rápidamente; los fondos bancarios pueden tardar hasta cinco días hábiles en recibirse y aplicarse.
Sí. Puedes pagar tu préstamo en su totalidad o realizar pagos parciales antes del vencimiento sin penalización por pago anticipado. Los pagos parciales reducen tu saldo pendiente y el LTV. Los intereses se acumulan diariamente y son pagaderos cuando liquidas el préstamo en su totalidad. A partir del 1 de enero de 2027, los intereses devengados y las comisiones aplicables también deben pagarse en su totalidad al vencimiento o cuando refinancies antes del vencimiento, incluso para los préstamos existentes. Solo se deben los importes devengados hasta esa fecha.
A partir del 1 de enero de 2027, los préstamos existentes deben tener los intereses devengados y las comisiones aplicables pagados en su totalidad al vencimiento o en una refinanciación a medio plazo. El capital restante elegible puede trasladarse a un nuevo plazo si el LTV es inferior al 65%, sujeto a la jurisdicción y a la oferta de renovación. Al vencimiento, Ledn aplica automáticamente el saldo disponible de tu Cuenta de Transacciones de stablecoins a los intereses y comisiones devengados. Se pueden utilizar todas las stablecoins admitidas por Ledn. Si el saldo es insuficiente, Ledn venderá el mínimo de BTC necesario para cubrir el déficit y, si es necesario, ajustar el LTV al 64%, con aviso previo en los correos electrónicos de oferta de renovación.
Potencialmente. Si el LTV cae por debajo del 30%, los clientes elegibles pueden retirar BTC para devolver el LTV a un objetivo del 40%. Por lo general, el préstamo debe tener más de 60 días de antigüedad, no debe estar a menos de 30 días de su vencimiento y no puede haber tenido otro retiro en los últimos 60 días. También se aplican un mínimo y un máximo de 100.000 $ cada 60 días.
La disponibilidad depende del país, estado o provincia. En algunas ubicaciones elegibles, Ledn también puede requerir un capital mínimo o la confirmación de un propósito comercial. Consulta la página de elegibilidad actual antes de solicitarlo.
A menudo, los préstamos se tratan de forma distinta a las ventas y es posible que no generen una ganancia de capital por sí mismos, pero el tratamiento fiscal varía según la jurisdicción, el uso de los fondos y las circunstancias personales. La liquidación o el pago con garantía pueden implicar una enajenación. Esta página no constituye asesoramiento fiscal; consulta con un profesional fiscal cualificado.